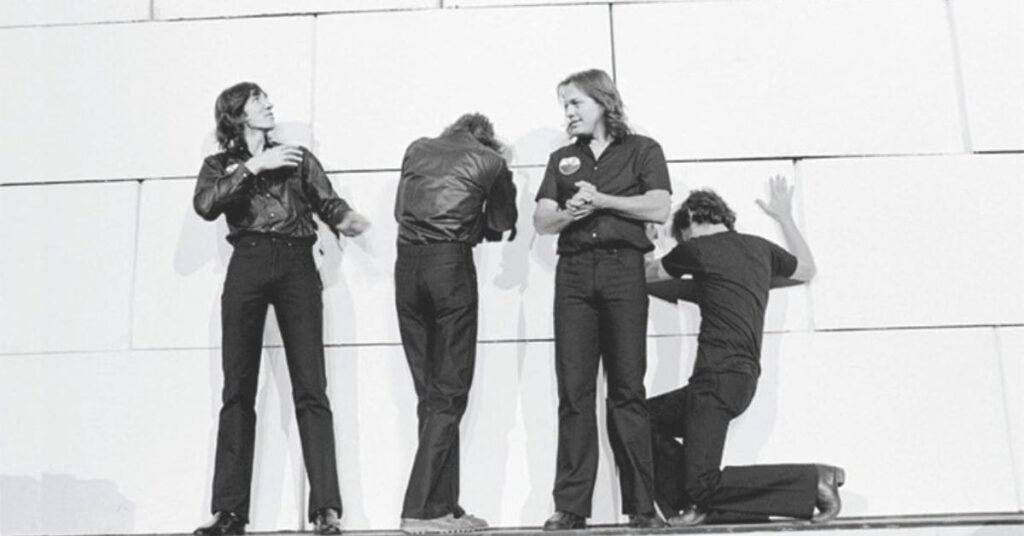
Nel settembre del 1978 i Pink Floyd interrompevano improvvisamente la propria relazione finanziaria con il Norton Warburg Group, una società di gestione patrimoniale e consulenza d’investimento fondata e diretta dal finanziere londinese Andrew Oscar Warburg. L’interruzione dei rapporti segnava l’inizio dell’emersione di una devastante crisi patrimoniale per i membri della band, i quali scoprivano che milioni di sterline derivanti dai proventi e dai diritti editoriali delle loro opere, in primo luogo dall’album da record The Dark Side of the Moon, erano stati incanalati in operazioni speculative ad altissimo rischio, iniziative imprenditoriali fallimentari e manovre commissionali opache. Oltre alla distruzione diretta del capitale, la cattiva gestione dei fondi esponeva la band a una pretesa fiscale contenziosa da parte dell’Inland Revenue britannico con un’aliquota marginale fino all’83%, ponendo il gruppo sull’orlo del fallimento personale e societario. Questa congiuntura non soltanto ridefiniva la traiettoria artistica dei Pink Floyd, imponendo la creazione del doppio album The Wall e l’esilio fiscale in Francia, ma innescava una profonda spaccatura sistemica all’interno dell’assetto societario del gruppo ed emergeva come uno dei fattori scatenanti per la riforma strutturale della regolamentazione dei mercati finanziari nel Regno Unito. La genesi di questo dissesto si collocava nel particolare contesto macroeconomico e normativo britannico degli anni Settanta. Sotto la politica tributaria applicata dai governi laburisti dell’epoca, le aliquote marginali d’imposta sui redditi fisici più elevati e sui dividendi non reinvestiti raggiungevano vertici storici, attestandosi all’83% per i redditi da lavoro e fino al 98% per le entrate da capitale. A fronte dell’enorme flusso monetario globale generato dal successo planetario di The Dark Side of the Moon nel 1973, Roger Waters, David Gilmour, Richard Wright e Nick Mason cercarono strumenti di ingegneria finanziaria volti a proteggere il proprio patrimonio dall’impositione fiscale immediata. Intorno al 1976, la band sottoscriveva un accordo formale di gestione patrimoniale con il Norton Warburg Group, che assumeva la carica di agente d’incasso e consulente di pianificazione finanziaria a fronte di un compenso di gestione annuo stimato in circa 300.000 sterline. Il modello operativo proposto da Andrew Warburg si fondava sull’incanalamento del reddito lordo verso veicoli societari destinati al finanziamento di progetti di venture capital, con l’obiettivo strategico di differire o azzerare il debito fiscale mediante l’impiego di fondi in settori produttivi ed emergenti aventi diritto a detrazioni d’imposta. Ciononostante, l’architettura finanziaria impostata da NWG presentava gravi anomalie operative e profili di opacità. La società di gestione iniziava a trasferire con frequenza contabile i fondi dei Pink Floyd da un conto all’altro applicando rilevanti commissioni di intermediazione, collocando contestualmente le risorse destinate al capitale di rischio in portafogli ad alto rischio e in iniziative commerciali prive di reale sostenibilità economica. Le criticità strutturali e la perdita sistematica di liquidità venivano portate alla luce tra il 1978 e il 1979 grazie alle verifiche contabili condotte dal nuovo commercialista incaricato dalla band, Norman Lawrence, il quale rilevava profonde incongruenze nei bilanci di esercizio e la mancanza di reali coperture d’investimento. Il volume complessivo di risorse drenate o dissipate da NWG a danno dei Pink Floyd era stimato tra i 1,3 e i 3,3 milioni di sterline. Il portafoglio di venture capital allestito da Andrew Warburg si caratterizzava per una serie di investimenti incongrui e privi di adeguate analisi di rischio, culminati nel rapido fallimento delle relative attività, tra cui catene di ristorazione veloce focalizzate su pizze e torte salate, aziende manifatturiere di skateboard e hovercraft, fino a interventi di ristrutturazione di enti audio insolventi come la Cadac London Limited. La perdita diretta dei capitali rappresentava soltanto il primo livello del danno patrimoniale: poiché gli investimenti effettuati da NWG fallivano e venivano giudicati dall’Inland Revenue non conformi ai criteri normativi per le agevolazioni, l’amministrazione finanziaria decretava che i Pink Floyd rimanessero interamente debitori delle imposte originarie. La band veniva dunque colpita da una pretesa fiscale differita dell’83% calcolata su somme che non erano più nella sua disponibilità, essendo state interamente dissipate dalle speculazioni di Warburg. Preso atto dell’irreversibilità del dissesto, nel settembre del 1978 i Pink Floyd rescindevano ogni rapporto contrattuale con la società, richiedendo la restituzione dei fondi liquidi affidati ma non ancora impiegati ammontanti a circa 860.000 sterline, riuscendo tuttavia a recuperarne solo 740.000. A seguito di ciò, la band intentava un’azione legale da 1 milione di sterline nei confronti del Norton Warburg Group, contestando i reati di frode e grave negligenza professionale. Trovandosi in uno stato di sostanziale insolvenza tecnica e minacciati da azioni esecutive da parte del fisco, i componenti dei Pink Floyd intraprendevano due contromisure immediate per evitare la bancarotta personale e la liquidazione degli asset. In primo luogo, l’intero gruppo deliberava di adottare lo status di tax exiles per l’anno fiscale 1978-1979, sfruttando la normativa britannica del periodo che consentiva di sospendere il debito d’imposta sui nuovi redditi generati a patto che il contribuente risiedesse continuativamente fuori dai confini nazionali per 365 giorni, con una soglia massima di permanenza nel Regno Unito non superiore ai novanta giorni complessivi. I membri della band lasciavano la Gran Bretagna all’inizio del 1979 e stabilivano le attività operative nel Sud della Francia, distribuendo il lavoro di registrazione prevalentemente tra i Super Bear Studios a Berre-les-Alpes e lo Studio Miraval a Correns, con rigidi turni di trasferta transfrontaliera. In secondo luogo, la riabilitazione economica richiedeva la realizzazione tempestiva di un progetto discografico ad altissimo rendimento commerciale. Nel luglio del 1978, Roger Waters aveva presentato ai compagni due distinte proposte concettuali in fase di bozza, ovvero The Wall e The Pros and Cons of Hitch Hiking. Spinti dalla necessità stringente di reperire liquidità immediata per coprire le pendenze con l’Inland Revenue, i componenti della band sceglievano la prima opzione, avviando la pre-produzione dell’opera. Le pressioni finanziarie e i ritmi serrati di lavoro trasformavano le sessioni di registrazione in un ambiente fortemente conflittuale, dove Waters, consapevole che la sopravvivenza economica dei Pink Floyd dipendeva dal successo del disco, assumeva la direzione autocratica dell’opera limitando il ruolo decisionale degli altri componenti. L’incertezza sulla stabilità patrimoniale esasperava le fratture personali e artistiche preesistenti, concentrando le frizioni sul tastierista Richard Wright, del quale Waters giudicava insufficiente l’apporto creativo e produttivo rispetto alle scadenze imposte. Avvalendosi della propria posizione di autore principale, Waters poneva un ultimatum minacciando di ritirare il materiale di The Wall (evento che avrebbe determinato il fallimento immediato di tutti i componenti) qualora Wright non avesse rassegnato le dimissioni dall’assetto societario. Nell’estate del 1979 Wright lasciava ufficialmente il gruppo, ma la vicenda conduceva a un singolare paradosso economico nel corso del successivo tour promozionale del 1980-1981. L’allestimento degli spettacoli dal vivo prevedeva la costruzione e la demolizione fisica di un imponente muro di cartone sulla scena, generando costi di produzione estremamente elevati che superavano i 1,5 milioni di dollari prima dell’inizio della tournée e causando, al termine del tour, un deficit operativo netto di circa 400.000 dollari. Poiché Wright era stato reingaggiato esclusivamente con un contratto da musicista turnista a stipendio fisso dopo la sua estromissione societaria, risultava essere l’unico membro ad azzerare il rischio d’impresa e a percepire un guadagno netto dalle esecuzioni dal vivo, mentre Waters, Gilmour e Mason dovevano farsi carico direttamente delle perdite della tournée, compensandole unicamente attraverso le vendite straordinarie del doppio album che superavano i 30 milioni di copie in tutto il mondo. Nel frattempo, il dissesto del Norton Warburg Group travalicava la sfera aziendale dei Pink Floyd: nel marzo del 1981 la società finiva in liquidazione volontaria sommersa da un passivo complessivo stimato in oltre 2,5 milioni di sterline. Andrew Warburg abbandonava il Regno Unito trasferendosi in Spagna per sfuggire ai procedimenti giudiziari, mentre il ramo operativo Norton Warburg Investments Limited veniva rilevato e rinominato Waterbrook Limited nel tentativo di ristrutturare i debiti, prima che la maggior parte delle partecipazioni venisse posta in svendita con svalutazioni severe. Nel 1987, al suo rientro sul suolo britannico, Warburg veniva arrestato, processato e condannato a tre anni di reclusione per i reati connessi al dissesto. L’impatto sociale del fallimento di NWG fu particolarmente rilevante poiché coinvolse, oltre a celebrità dello spettacolo, una vasta platea di piccoli risparmiatori, pensionati e vedove dei dipendenti della Bank of England, spingendo le istituzioni britanniche ad avviare una revisione sistemica del quadro di vigilanza creditizia e finanziaria. Il Governo del Regno Unito incaricava il giurista Jim Gower di redigere una relazione sullo stato della tutela degli investitori nel Paese: le analisi del Gower Report evidenziavano le gravissime lacune strutturali derivanti dall’assenza di separazione tra la creazione dei prodotti d’investimento e la loro distribuzione e consulenza, ponendo la base concettuale e legislativa per la promulgazione del Financial Services Act del 1986, la normativa che introduceva l’obbligo di autorizzazione preventiva, la tracciabilità delle provvigioni e la creazione di organi indipendenti di controllo dei mercati finanziari britannici. In conclusione, il dissesto finanziario derivante dalla gestione Warburg rappresenta uno dei casi più rilevanti di crisi patrimoniale nell’ambito dell’industria discografica e dei mercati finanziari internazionali. La perdita quasi totale delle risorse collegate ai successi degli anni Settanta, unita alla drammatica esposizione verso il fisco, si trasformò in una potente spinta di riorganizzazione strategica che impose la realizzazione di The Wall, la cui straordinaria risposta commerciale garantì la piena solvibilità del gruppo. Sul piano societario, lo stato di emergenza economica accelerò la deriva autocratica della leadership aziendale e creativa culminata nell’estromissione di Richard Wright e nelle successive contese legali degli anni Ottanta tra Roger Waters e gli altri componenti, mentre sul piano sistemico e regolatorio le truffe del Norton Warburg Group evidenziarono l’inadeguatezza dell’autoregolamentazione della City di Londra, conducendo direttamente al Gower Report e alla nascita del moderno quadro normativo sui servizi finanziari sancito dal Financial Services Act 1986.